Du entwickelst ein eigenes KI-Modell und investierst in Personal, Rechenzeit und Datenaufbereitung. Einen Teil dieser Kosten kannst du vom Staat zurückbekommen, wenn die Entwicklung steuerlich als Forschung gilt: Die Forschungsprämie bringt 14 Prozent der begünstigten Forschungsaufwendungen als Gutschrift auf das Abgabenkonto. Es gibt keine Ausschreibung und keinen begrenzten Fördertopf.
Das Prinzip ist einfach, die Umsetzung hat Hürden. Denn nicht jede Softwareentwicklung gilt steuerlich als Forschung. Wer einen fertigen Chatbot in seinen Webshop einbindet, betreibt keine Forschung, auch wenn das Vorhaben intern „KI-Projekt“ heißt. Wer die Grenze falsch zieht, riskiert bei einer Betriebsprüfung eine Rückforderung. Dieser Beitrag ersetzt keine Steuerberatung, zeigt dir aber, worauf es ankommt. Stand der Angaben: Ende September 2026.
Kurz erklärt: So funktioniert die Forschungsprämie
Die Forschungsprämie ist in § 108c EStG geregelt und funktioniert anders als klassische Förderprogramme. Du musst dich nicht vorab um ein Budget bewerben oder auf eine Ausschreibung warten. Wer forscht, beantragt die Prämie nach Ablauf des Wirtschaftsjahres, bis zu vier Jahre rückwirkend.
Den Antrag stellst du über FinanzOnline mit dem Formular E 108c (Details auf dem Unternehmensserviceportal). Die Prämie beträgt 14 Prozent der begünstigten Forschungsaufwendungen. Sie ist keine Betriebseinnahme und damit steuerfrei. Sie wird als Gutschrift auf das Abgabenkonto gebucht. Das unterscheidet sie von Zuschüssen, wie sie etwa die Forschungsförderungsgesellschaft (FFG) vorab für ein Projekt zusagt.
Ist dein KI-Projekt Forschung?
Die Forschungsprämienverordnung nennt künstliche Intelligenz ausdrücklich als Beispiel für Forschung an Software. Begünstigt ist eine KI-Entwicklung aber nur, wenn sie zu Problemlösungen beiträgt, die einen wissenschaftlichen oder technologischen Fortschritt darstellen. Die Verordnung stützt sich auf das Frascati Manual der OECD, den internationalen Standard zur Abgrenzung von Forschung und Entwicklung.
Der Entwurf der neuen Forschungsprämienrichtlinien des Finanzministeriums (Begutachtungsentwurf vom August 2025, noch nicht verbindlich) nennt fünf Kriterien: Die Tätigkeit muss neuartig, schöpferisch, im Ergebnis ungewiss, systematisch sowie übertragbar oder reproduzierbar sein.
Was zählt
- Entwicklung neuer KI-Modelle oder Algorithmen mit offenem Ausgang
- systematische Experimente für neue Trainingsmethoden
- neuartige Ansätze der Datenverarbeitung, deren Erfolg nicht garantiert ist
- in allen Fällen mit dokumentierten, nachvollziehbaren Verfahrensschritten und Ergebnissen
Was nicht zählt
- routinemäßige Herstellung von Standard- oder Individualsoftware
- Einsatz bestehender KI-Tools für neue Anwendungsfälle als solcher
- Einbindung fertiger Chatbots oder KI-Dienste in bestehende Systeme
- Anpassungen bestehender Software ohne technologischen Fortschritt
Wer eine bestehende KI für einen neuen Zweck nutzt, wendet in der Regel nur an. Laut Richtlinienentwurf zählt das nur dann als Forschung, wenn die Lösung deutlich von bisherigen abweicht und ein Problem von allgemeiner Relevanz löst. Wer dagegen einen neuen Algorithmus entwickelt, dessen technischer Erfolg anfangs offen ist, und dabei systematisch vorgeht, betreibt in der Regel Forschung.
Welche Kosten in die Bemessungsgrundlage kommen
Steht der Forschungscharakter fest, geht es um die Bemessungsgrundlage. Das ist die Summe, auf die das Finanzamt die 14 Prozent anwendet. Laut § 1 der Forschungsprämienverordnung zählen dazu:
- Löhne und Gehälter des Forschungspersonals samt Arbeitgeberbeiträgen, anteilig nach der Forschungszeit
- unmittelbare Aufwendungen und Investitionen, etwa Rechenzeit oder Hardware. Investitionen zählen ab den Prämien für 2026 wahlweise mit der jährlichen Abschreibung oder, wenn sie nachhaltig der Forschung dienen, mit dem vollen Betrag im Anschaffungsjahr.
- Finanzierungsaufwendungen der Forschung
- anteilige Gemeinkosten
- ein fiktiver Unternehmerlohn für Einzelunternehmer, Mitunternehmer und unentgeltlich tätige Gesellschafter einer Kapitalgesellschaft
Für Startups und kleine Betriebe ist der fiktive Unternehmerlohn wichtig. Er beträgt 50 Euro je Forschungsstunde, höchstens 86.000 Euro je Person und Jahr. Voraussetzung sind Zeitaufzeichnungen, die jede Forschungsstunde mit einer aussagekräftigen Beschreibung der Tätigkeit belegen. Ohne diesen Nachweis wird der Unternehmerlohn nicht anerkannt.
Seit einer Novelle der Forschungsprämienverordnung im Dezember 2025 gilt, auch für Anträge zu früheren Jahren: Tatsächliche Aufwendungen zählen nur mit dem Betrag, der steuerlich als Betriebsausgabe wirkt. Was steuerlich nicht abzugsfähig ist, zählt auch für die Prämie nicht, und der Investitionsfreibetrag erhöht die Bemessungsgrundlage nicht.
Wichtig ist der Umgang mit anderen Förderungen. Aufwendungen, die durch steuerfreie öffentliche Zuschüsse gedeckt sind, etwa durch eine Förderung der FFG, zählen nicht zur Bemessungsgrundlage. Wer sie trotzdem ansetzt, muss bei einer Prüfung mit einer Rückforderung rechnen. Welche FFG-Förderungen für KI-Entwicklung in Frage kommen, zeigt unser Beitrag FFG Kleinprojekt oder Basisprogramm.
Rechenbeispiel: Eine GmbH entwickelt im Wirtschaftsjahr 2026 ein eigenes KI-Modell (alle Beträge sind Annahmen):
- Lohnkosten für Forschung inklusive Arbeitgeberbeiträgen, anteilig laut Zeitaufzeichnung: 90.000 Euro
- Cloud-Rechenzeit und Datenannotation für das Projekt: 15.000 Euro
- anteilige Gemeinkosten: 9.000 Euro
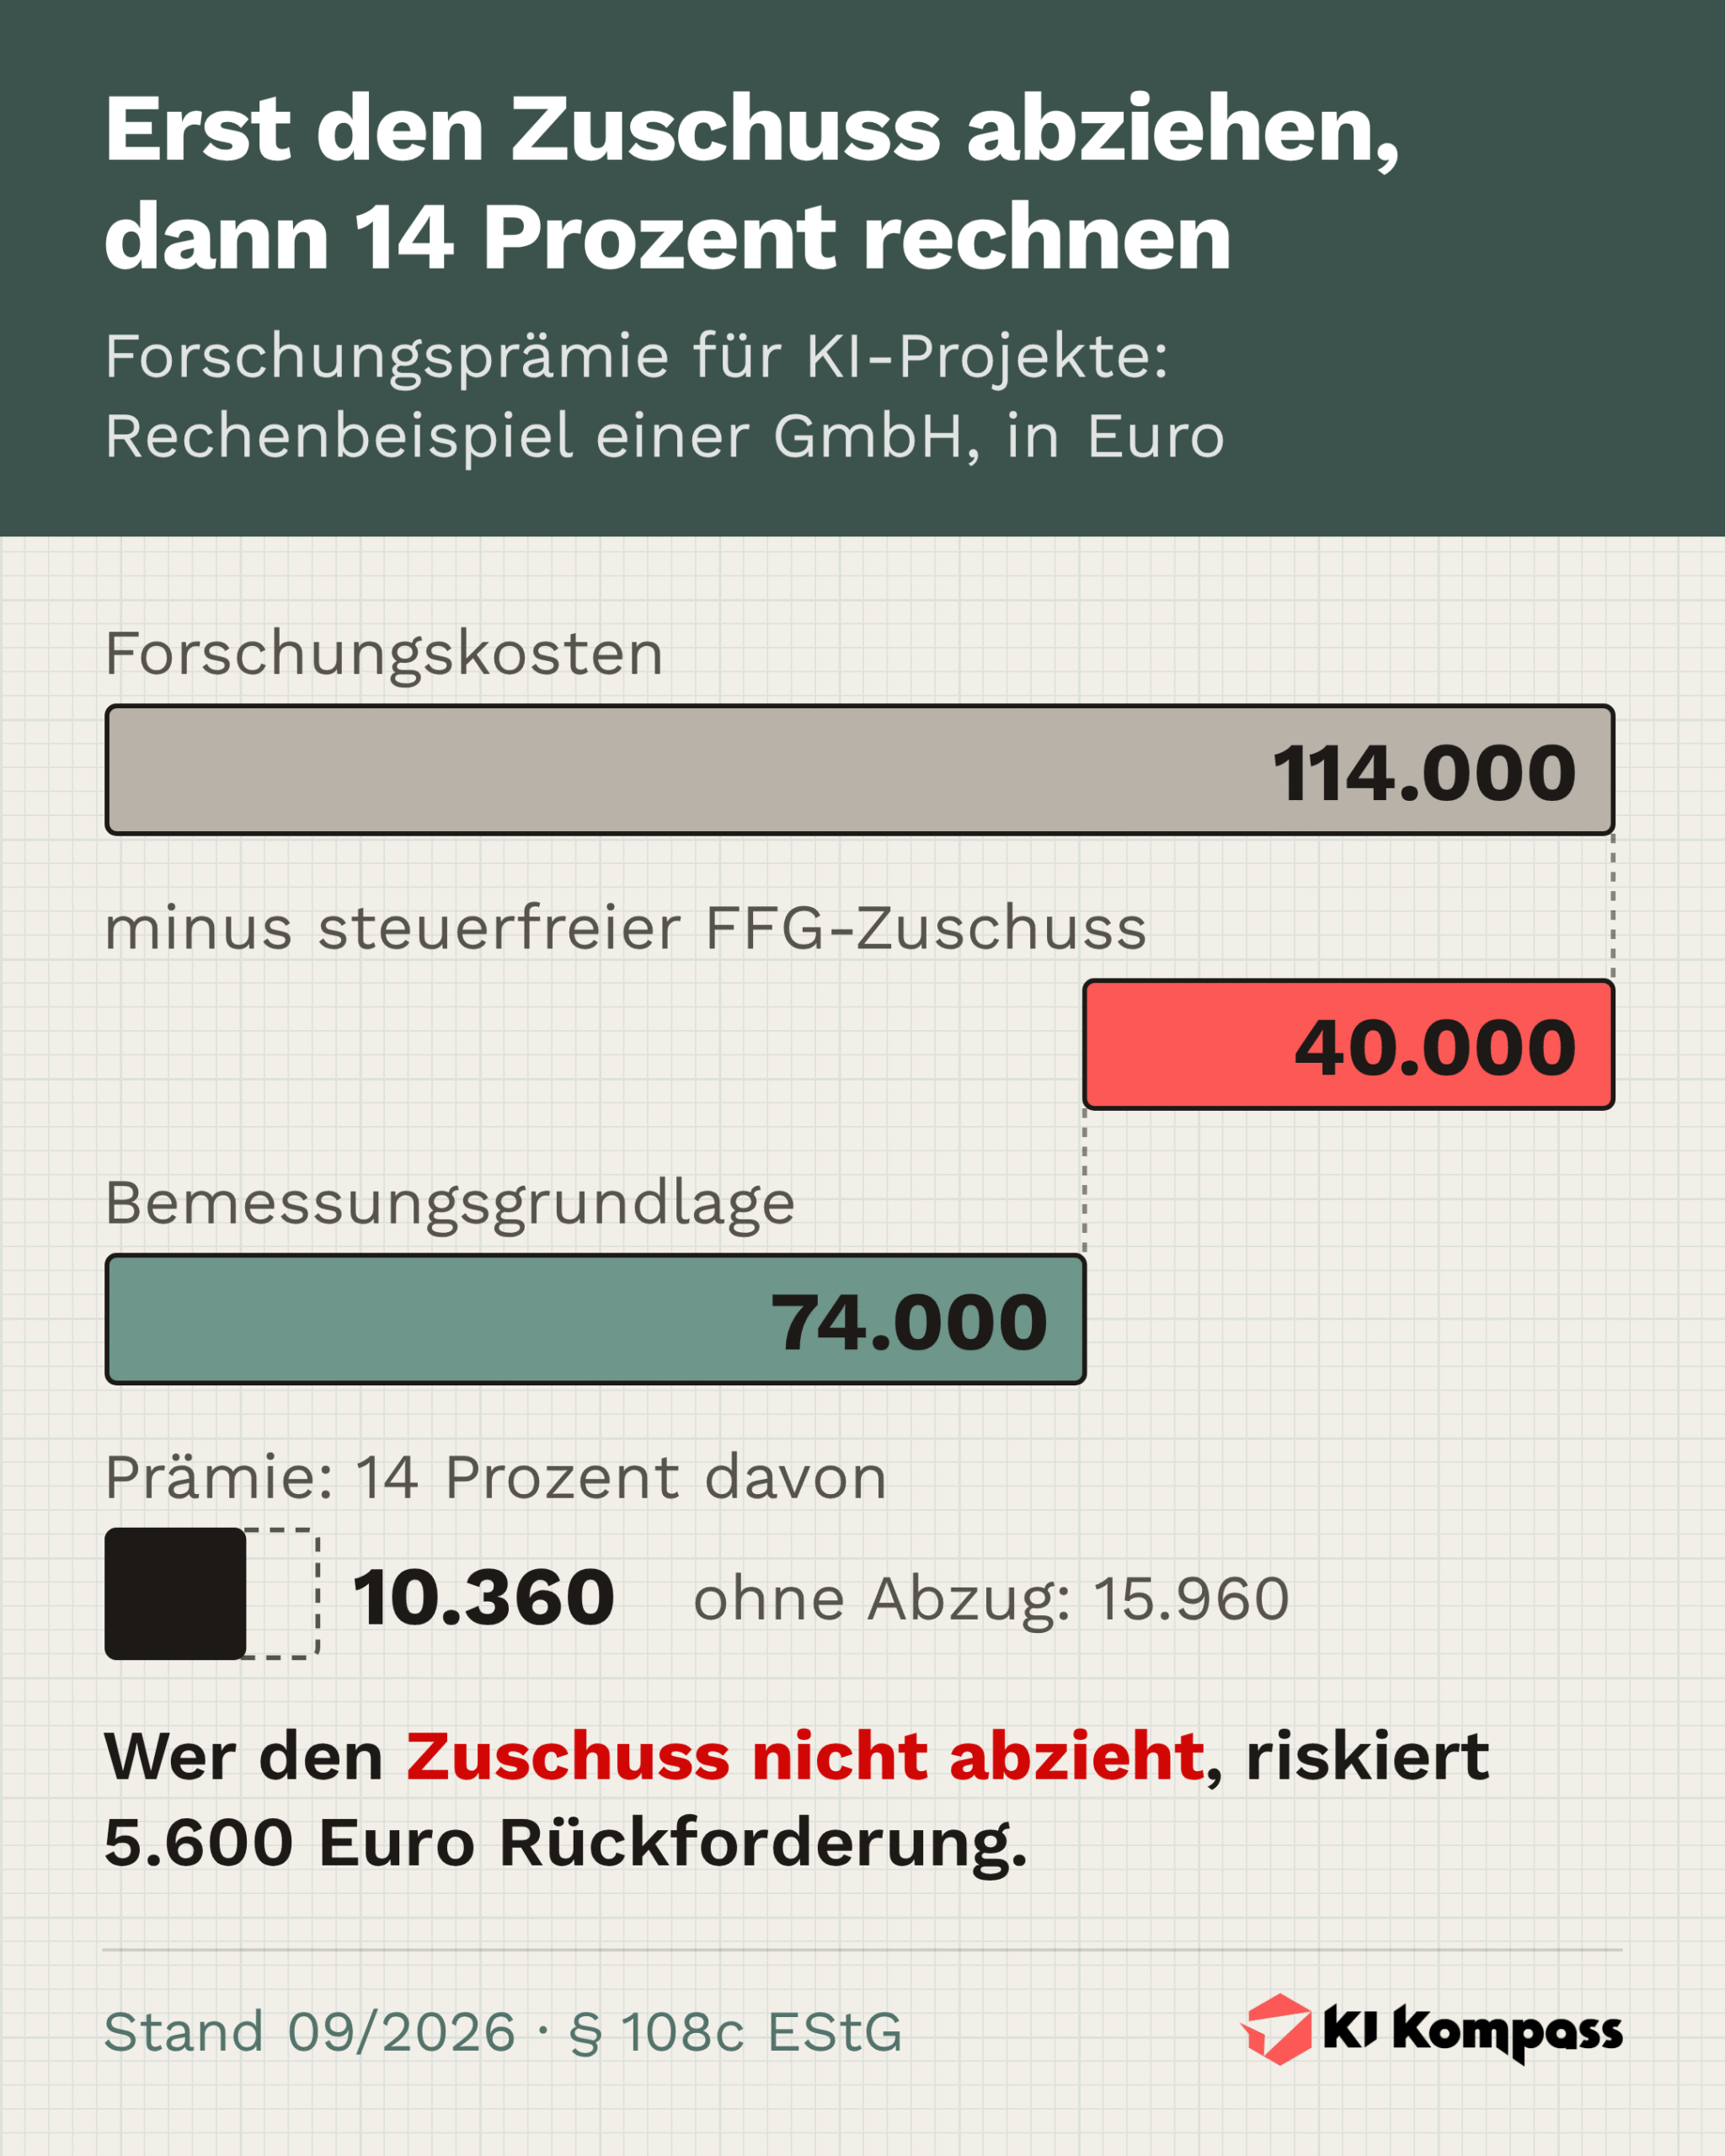
Zusammen sind das 114.000 Euro. Davon zieht die GmbH einen steuerfreien FFG-Zuschuss von 40.000 Euro ab, der dieselben Aufwendungen deckt. Die Bemessungsgrundlage beträgt 74.000 Euro, die Prämie 14 Prozent davon, also 10.360 Euro. Ohne den Abzug hätte die GmbH 15.960 Euro beantragt. Die Differenz von 5.600 Euro wäre bei einer Prüfung rückforderbar.
Ein zweites Beispiel zeigt den fiktiven Unternehmerlohn: Eine Einzelunternehmerin entwickelt einen Algorithmus und belegt 600 Forschungsstunden. Bei 50 Euro je Stunde ergibt das 30.000 Euro, die Prämie beträgt 4.200 Euro.
Mit dem folgenden Rechner setzt du deine eigenen Zahlen ein und siehst, wie hoch deine Prämie ungefähr ausfällt. Die beiden Beispiele von oben lädst du per Klick.
Forschungsprämie-Rechner: Wie viel bekommst du zurück?
Trage deine Forschungsaufwendungen für ein Wirtschaftsjahr ein. Leere Felder zählen als 0. Der Rechner zeigt dir die Bemessungsgrundlage und die Prämie von 14 Prozent.
- Die Prämie gibt es nur für Forschung, die zu einem wissenschaftlichen oder technologischen Fortschritt beiträgt. Die Einbindung fertiger Chatbots oder KI-Dienste zählt nicht.
- Für eigenbetriebliche Forschung brauchst du grundsätzlich ein Jahresgutachten der FFG.
- Aufwendungen zählen nur mit dem Betrag, der steuerlich als Betriebsausgabe wirkt. Den Unternehmerlohn gibt es nur mit Zeitaufzeichnungen, die jede Forschungsstunde belegen.
Der Rechner ist eine Orientierung und ersetzt keine Steuerberatung. Verbindlich entscheidet das Finanzamt.
Vom Gutachten zur Gutschrift: der Ablauf
Für eigenbetriebliche Forschung braucht es grundsätzlich ein Jahresgutachten der FFG. So läuft es in der Praxis meist ab:
- Du schließt das Wirtschaftsjahr ab und stellst die laufend geführten Aufzeichnungen zu Forschungsaktivitäten und Kosten zusammen.
- Über FinanzOnline forderst du das kostenlose Jahresgutachten bei der FFG an, frühestens nach Ablauf des Wirtschaftsjahres.
- In der Anforderung beschreibst du bis zu 20 Projekte oder Schwerpunkte, jeweils nach Ziel, Methode und Neuheit, mit höchstens 3.000 Zeichen inklusive Leerzeichen (Richtwert 1.000). Ab Wirtschaftsjahren, die 2026 enden, ist bei Schwerpunkten die Zahl der zusammengefassten Projekte anzugeben.
- Die FFG hat für das Gutachten bis zu vier Monate Zeit. Sie beurteilt nur, ob die beschriebene Tätigkeit Forschung ist.
- Den Antrag auf die Prämie (Formular E 108c) stellst du über FinanzOnline beim Finanzamt. Das geht vor oder nach Eingang des Gutachtens, üblich ist, das Gutachten zuerst anzufordern.
- Das Finanzamt prüft den Antrag und bucht die Gutschrift.
Das FFG-Gutachten beurteilt nur, ob deine Angaben Forschung beschreiben. Ob sie stimmen und welche Beträge zählen, prüft die FFG nicht. Über die Prämie entscheidet allein das Finanzamt, und es ist an das Gutachten nicht gebunden. Auch nach einer Gutschrift kann eine Betriebsprüfung die Prämie noch kürzen.
Für Auftragsforschung gelten eigene Regeln. Begünstigt sind die vom Auftragnehmer in Rechnung gestellten Kosten ohne Umsatzsteuer, höchstens 1 Million Euro je Wirtschaftsjahr. Ein FFG-Gutachten brauchst du dafür nicht. Der Auftragnehmer muss seinen Sitz im EU- oder EWR-Raum haben und mit Forschung befasst sein, etwa ein Universitätsinstitut. Er darf weder unter deinem beherrschenden Einfluss stehen noch zu deiner Unternehmensgruppe gehören. Bis zum Ende deines Wirtschaftsjahres musst du ihm nachweislich mitteilen, bis zu welchem Betrag du die Prämie beanspruchst.
Wo es bei Prüfungen schiefgeht
Ein Bericht des Rechnungshofs aus dem September 2026 zeigt, dass Rückforderungen keine Ausnahme sind. Von 2020 bis 2024 forderte die Finanzverwaltung in 1.445 Fällen die Prämie ganz oder teilweise zurück, insgesamt 218,87 Millionen Euro.
Laut Rechnungshof wird bei Außenprüfungen vor allem über diese Punkte gestritten:
- den Stundenteiler, mit dem der Stundensatz des Forschungspersonals berechnet wird,
- Investitionen, ihre Nutzungsdauer und ob sie nachhaltig der Forschung dienen.
Einen weiteren Schwachpunkt sieht der Rechnungshof beim Abzug öffentlicher Zuschüsse: In 60 Prozent der Anträge von 2013 bis 2024 war gar kein Abzug angegeben. Das ist nicht automatisch falsch, der Rechnungshof fand aber Fälle, in denen der Abzug fehlte, obwohl die Projekte erkennbar FFG-gefördert waren.
Dazu kommen aus den Regeln selbst zwei weitere Risiken: fehlende Zeitaufzeichnungen und Routine-Softwareentwicklung, die als Forschung angesetzt wird. Wer Kosten schätzt, statt sie sauber zu belegen und gegenzurechnen, muss die zu Unrecht erhaltene Prämie zurückzahlen.
Die finalen Forschungsprämienrichtlinien sollen laut Rechnungshof im Herbst 2026 erscheinen. Bis dahin liegt nur der Begutachtungsentwurf vom August 2025 vor. Er ist nicht verbindlich, zeigt aber, wie das Finanzministerium die Regeln auslegen will. Maßgeblich sind das Einkommensteuergesetz und die Forschungsprämienverordnung.
Fazit: Dokumentation entscheidet
Die Forschungsprämie ist eine gesetzliche Steuerprämie ohne Budgettopf für Unternehmen, die KI-Technologie selbst entwickeln. Sie fließt, wenn die Voraussetzungen erfüllt, die Kosten sauber belegt und die Fristen eingehalten sind.
Die Kernaufgabe ist die ehrliche Einordnung der eigenen Projekte. Die Einbindung einer fertigen KI-Lösung ist Anwendung. Die Entwicklung eines neuen Algorithmus mit technologischer Ungewissheit kann Forschung sein, wenn sie einen technologischen Fortschritt anstrebt und nachvollziehbar dokumentiert ist.
Es gibt keinen Wettlauf um Budgets, aber eine Frist: Der Antrag ist bis vier Jahre nach Ablauf des Wirtschaftsjahres möglich. Für ein Wirtschaftsjahr, das am 31.12.2022 geendet hat, läuft diese Frist rechnerisch Ende 2026 ab. Wer Altjahre nachholen will, klärt das am besten sofort mit der Steuerberatung, damit Antrag und Gutachtensanforderung noch vor Jahresende eingereicht sind.
Wer Stunden genau aufzeichnet und steuerfreie Zuschüsse vor der Berechnung abzieht, vermeidet zwei typische Streitpunkte bei einer späteren Prüfung. Welche weiteren Förderungen für KI-Projekte in Frage kommen, zeigen unser Beitrag KI-Förderungen in Österreich und die Übersicht der KI-Förderungen.
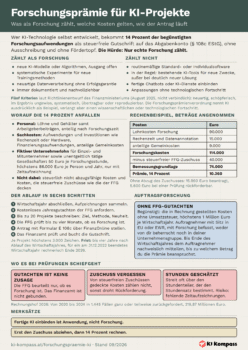
Zum Mitnehmen: was als Forschung zählt und was nicht, worauf die 14 Prozent anfallen, das Rechenbeispiel mit Zuschuss-Abzug, der Ablauf bis zur Gutschrift und die typischen Fehler bei Prüfungen auf einer Seite. Als PDF herunterladen oder als Bild speichern.